Wenn eine Fensterscheibe, ein Glastisch oder eine Vitrine zerbricht, steht im Versicherungsvertrag, ob und wie viel der Versicherer zahlt. Hausrat- und Wohngebäudeversicherungen decken Glasbruch nicht automatisch ab. Prüfen Sie, welche Scheiben versichert sind, welche Ursache der Vertrag voraussetzt und welche Ausschlüsse gelten.
„Glasschutz“ kann auch Schutz vor UV-Strahlung und dem Ausbleichen von Möbeln meinen. Eine Glasbruchversicherung schützt nicht vor dem Ausbleichen; UV-Schutzglas bezahlt keine Reparatur einer zerbrochenen Scheibe.
Welche Scheiben sind versichert?
Verträge unterscheiden oft zwischen Gebäudeverglasung und Mobiliarverglasung. Zur Gebäudeverglasung zählen je nach Vertrag etwa Fenster, Türen oder bestimmte Innenverglasungen. Zur Mobiliarverglasung gehören je nach Vertrag zum Beispiel Glastische, Vitrinen oder Glasplatten an Möbeln. Spiegel, Kochfelder, Aquarien und Displays sind nicht automatisch eingeschlossen.
Prüfen Sie deshalb die versicherten Gegenstände einzeln und achten Sie darauf, wo der Schutz gilt. Manche Verträge begrenzen ihn auf die versicherte Wohnung oder das versicherte Gebäude. Auch Entschädigungsgrenzen, Selbstbeteiligungen und besondere Ausschlüsse stehen in den Bedingungen.
Ein Glasbaustein, also ein Zusatzschutz für Glasbruch, kann Gebäude- und Mobiliarverglasung unterschiedlich abdecken. Der Einschluss von Glastischen belegt nicht, dass auch die äußere Fensterscheibe versichert ist. Manche Tarife schließen bestimmte Scheiben oder Displays ausdrücklich aus. Das gilt nur für den jeweiligen Tarif und nicht automatisch bei anderen Versicherern.
Welche Versicherung deckt Glasbruch?
Die Hausratversicherung versichert bewegliche Sachen in der Wohnung gegen die Gefahren, die im Vertrag genannt sind. Die Wohngebäudeversicherung versichert das Gebäude und seine fest eingebauten Bestandteile. Beide Versicherungen können Glasschäden übernehmen, wenn sie durch ein versichertes Ereignis entstehen. Sie decken deshalb nicht automatisch jeden Glasbruch.
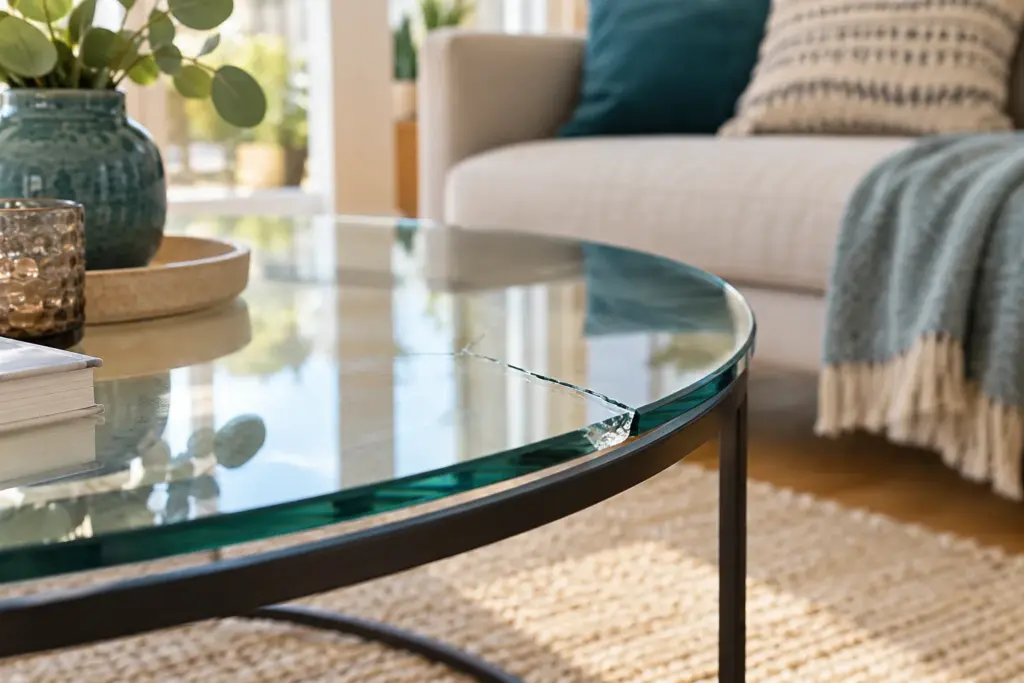
Für Glasbruch, den eine andere versicherte Gefahr nicht abdeckt, kommt ein eigener Glasbaustein infrage. Das ist ein Zusatzschutz für Glasbruch. Ob der Versicherer zahlt, hängt davon ab, welche Glasarten versichert sind und welche Schäden der Vertrag als Bruch einstuft. Manche Bedingungen verlangen eine zerstörte Scheibe. Kratzer, Schrammen, Trübungen oder kleine Absplitterungen gelten in vielen Tarifen als ausgeschlossen oder nicht als versicherter Bruch. Lesen Sie die genaue Formulierung, bevor Sie mit einer Erstattung rechnen.
Wenn Sie für einen Schaden an fremdem Eigentum haften, übernimmt ihn möglicherweise Ihre Privathaftpflichtversicherung. Das gilt nur, wenn der Vertrag den Schaden einschließt. Für eine beschädigte Fensterscheibe in einer Mietwohnung ist die Haftpflicht aber nicht automatisch zuständig. Klären Sie mit Vermieter oder Versicherer, wem die Scheibe gehört, wer den Schaden verursacht hat und welche Police greift.
So prüfen Sie den Vertrag
Suchen Sie in Versicherungsschein und Bedingungen nach Begriffen wie „Glasbruch“, „Gebäudeverglasung“, „Mobiliarverglasung“, „versicherte Sachen“ und „Ausschlüsse“. Prüfen Sie dabei besonders:
- Sind Fenster und Türen, Innenverglasungen sowie Glasmöbel ausdrücklich eingeschlossen?
- Muss die Scheibe vollständig zerbrechen, oder sind auch bestimmte Beschädigungen versichert?
- Gilt der Schutz bei selbst verursachtem Bruch oder nur bei bestimmten Schadenursachen?
- Welche Grenzen und Ausschlüsse gelten, etwa für Kochfelder, Displays, Hohlglas oder Kunststoffverglasungen?
- Deckt eine andere Police den konkreten Schaden bereits ab?
Wenn die Bedingungen unklar sind, fragen Sie den Versicherer nach dem genauen Gegenstand und dem konkreten Schadenfall. Lassen Sie sich erklären, ob die Antwort für die äußere Fensterscheibe, eine Innenverglasung oder ein Möbelstück gilt. Allgemeine Beschreibungen eines Glasbausteins reichen für diese Unterscheidung nicht immer aus.
Was das Gesetz regelt
Das Versicherungsvertragsgesetz (VVG) regelt unter anderem Pflichten nach einem Schaden und bestimmte Kündigungsrechte. Die vereinbarten Vertragsbedingungen bestimmen, welche Fenster und Möbelgläser versichert sind; das Gesetz schreibt eine solche Versicherung nicht für alle Fenster oder Möbelgläser vor.
Nach § 30 VVG müssen Versicherungsnehmer den Versicherungsfall dem Versicherer unverzüglich anzeigen. Nach § 82 VVG müssen Versicherungsnehmer nach Möglichkeit dafür sorgen, dass der Schaden nicht größer wird. Sie müssen auch die Hinweise des Versicherers beachten. Dokumentieren Sie den Schaden und melden Sie ihn zeitnah. Sichern Sie beschädigte Bereiche, wenn davon eine Gefahr ausgeht.
§ 81 VVG betrifft Schäden, die Versicherungsnehmer vorsätzlich oder grob fahrlässig herbeiführen. Bei Vorsatz muss der Versicherer unter Umständen nicht zahlen; bei grober Fahrlässigkeit kann er die Leistung je nach Schwere des Verschuldens kürzen. § 75 VVG regelt die Unterversicherung. Sie liegt vor, wenn die Versicherungssumme niedriger ist als der Wert der versicherten Sachen. Dann kann sich die Entschädigung anteilig verringern, wenn der Vertrag nichts anderes vorsieht.
Nach § 40 VVG können Versicherungsnehmer unter bestimmten Voraussetzungen kündigen, wenn der Versicherer die Prämie erhöht, ohne den Versicherungsschutz entsprechend zu erweitern. § 92 VVG regelt, wann Versicherungsnehmer nach einem Versicherungsfall kündigen können. Welche Fristen und Folgen im Einzelfall gelten, hängt von den gesetzlichen Voraussetzungen und dem Vertrag ab. Die unverbindlichen Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft sind eine Orientierung, aber keine allgemeine Deckungszusage.
Wann lohnt sich der Zusatzschutz?
Ein zusätzlicher Glasbaustein kommt eher infrage, wenn der Ersatz einer großen oder besonderen Verglasung teuer wäre, etwa bei einem Wintergarten, einer großen Glasfront oder hochwertigen Glasmöbeln. Bei einer gewöhnlichen Scheibe oder einem einzelnen Glastisch kann es sinnvoller sein, den möglichen Ersatz selbst zu tragen. Eine pauschale Empfehlung für oder gegen den Zusatzschutz gibt es nicht.
Vergleichen Sie den Beitrag über mehrere Jahre mit realistischen Reparatur- und Ersatzkosten. Berücksichtigen Sie dabei auch Selbstbeteiligungen, Entschädigungsgrenzen und die Frage, ob die betreffenden Scheiben tatsächlich eingeschlossen sind. Die Verbraucherzentrale Hamburg hält eine separate Glasversicherung häufig für verzichtbar. Finanztip hält sie eher bei teuren Glaseinbauten für prüfenswert. Welche Einschätzung zu Ihnen passt, hängt von Ihrer Ausstattung und den möglichen Kosten ab.
UV-Schutz gegen Ausbleichen
Wenn Sie mit „Glasschutz“ UV-Schutz meinen, prüfen Sie die genaue Verglasung oder das konkrete Folienprodukt. Ein Hersteller gibt für eine bestimmte PVB-Zwischenlage in Verbundsicherheitsglas eine Absorption von mehr als 99 Prozent des UV-Lichts im Bereich von 280 bis 380 Nanometern an. Der Wert gilt nur für das beschriebene Produkt, nicht für jedes Fenster.
UV-Schutz verhindert das Ausbleichen von Möbeln nicht vollständig. Wie Farben und Materialien altern, hängt auch von sichtbarem Licht und Infrarotstrahlung ab. Temperatur und Luftfeuchtigkeit spielen ebenfalls eine Rolle. Für Hitzeschutz ist außerdem der g-Wert relevant: Er beschreibt, wie viel Sonnenenergie durch ein Fenster in den Raum gelangt. Äußerer Sonnenschutz hält Hitze besonders wirksam ab; Sonnenschutzverglasung ersetzt ihn nicht vollständig.