Wenn ein Gegenstand in Ihrer Wohnung beschädigt ist, nennt der Kostenvoranschlag die geplanten Reparaturen und die voraussichtlichen Kosten. Sie müssen ihn nicht für jeden Schaden einreichen. Ob Ihr Hausratversicherer ihn verlangt und welche Kosten er übernimmt, hängt vom Schaden und Ihrem Vertrag ab.
Melden Sie den Schaden zeitnah. Fragen Sie vor größeren Reparaturen, ob der Versicherer den Kostenvoranschlag prüfen oder die Arbeiten freigeben soll. Wenn Sie den Kostenvoranschlag einreichen, heißt das noch nicht, dass der Versicherer die Kosten übernimmt.
Kostenvoranschlag einreichen
Melden Sie den Schaden zuerst über den vom Versicherer vorgesehenen Weg. Halten Sie Ihre Versicherungsnummer, eine kurze Beschreibung des Vorfalls und, falls vorhanden, die Schaden- oder Vorgangsnummer bereit. Nach § 30 Versicherungsvertragsgesetz (VVG) müssen Sie den Versicherungsfall unverzüglich melden. Prüfen Sie auch, welche Meldepflichten und Fristen in Ihren Versicherungsbedingungen stehen.
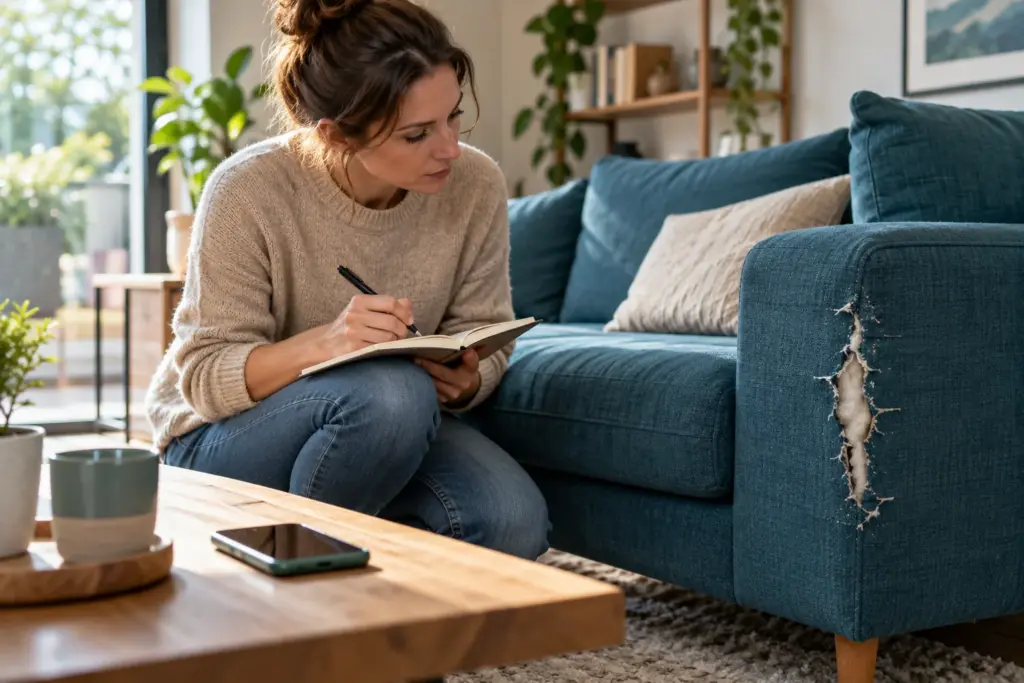
Fotografieren Sie den Schaden und bewahren Sie beschädigte Gegenstände auf, wenn das sicher und zumutbar ist. So kann der Versicherer den Schaden prüfen. Warten Sie bei dringenden Sicherungsmaßnahmen, etwa nach einem Einbruch, nicht mit den nötigen Schritten, um den Schaden zu begrenzen. Halten Sie die Situation vorher fest, wenn das ohne Verzögerung möglich ist, und bewahren Sie die Belege für Sofortmaßnahmen auf.
Fragen Sie den Versicherer, welche Nachweise er benötigt und ob Sie den Kostenvoranschlag vor der Reparatur einreichen sollen. Versicherer gehen unterschiedlich vor. Manche verlangen einen Kostenvoranschlag, andere prüfen den Schaden zunächst anhand von Fotos oder weiteren Unterlagen. Für Kostenvoranschläge gibt es keinen einheitlichen Einreichungsweg und keine allgemeine Frist.
Der Kostenvoranschlag sollte klar nennen, welcher Gegenstand beschädigt ist, welche Arbeiten geplant sind und welche Kosten voraussichtlich anfallen. Senden Sie ihn mit Ihrer Schaden- oder Versicherungsnummer über den Weg, den Ihr Versicherer vorgibt. Das kann das Portal sein; möglich sind auch E-Mail oder Post. Fragen Sie bei hohen oder unklaren Kosten schriftlich nach, bevor Sie die Reparatur beauftragen.
Eine kurze Nachricht kann so lauten:
Zu meinem Schaden mit der Nummer [Schadennummer] übersende ich den Kostenvoranschlag für die Reparatur von [beschädigte Sache]. Bitte bestätigen Sie den Eingang und teilen Sie mir mit, ob Sie die Reparatur vorab freigeben oder weitere Unterlagen benötigen.
Was die Hausratversicherung zahlt
Der Kostenvoranschlag nennt die voraussichtlichen Reparaturkosten. Allein dadurch ist aber weder die Schadenursache versichert noch jede aufgeführte Arbeit notwendig. Entscheidend sind die Bedingungen Ihres Vertrags. Sie legen fest, welche Sachen und Gefahren versichert sind, wo der Schutz gilt und welche Entschädigungsgrenzen oder Selbstbeteiligungen vereinbart wurden.
Eine Hausratversicherung schützt grundsätzlich versicherte Gegenstände im Haushalt. Ob sie Schäden an Türen oder Fenstern nach einem Einbruch übernimmt, hängt nicht allein von den Reparaturkosten ab. Entscheidend sind unter anderem die Ursache des Schadens und die Eigentumsverhältnisse. Auch die Vertragsbedingungen bestimmen, ob Versicherungsschutz besteht. Auch bei Schäden durch Wasser oder Naturereignisse kommt es darauf an, ob die jeweilige Gefahr versichert ist. Überschwemmung und Rückstau sind zum Beispiel nicht in jedem Vertrag eingeschlossen. Dafür kann zusätzlicher Schutz gegen Elementargefahren nötig sein.
Die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft sind unverbindliche Vorlagen. Maßgeblich bleibt Ihr Vertrag. Nach den Musterbedingungen werden nötige Reparaturkosten für beschädigte, versicherte Sachen berücksichtigt. Mehrwertsteuer wird nur berücksichtigt, wenn sie tatsächlich für die Wiederherstellung oder Wiederbeschaffung anfällt. Deshalb haben Sie nicht automatisch Anspruch auf den Bruttobetrag des Kostenvoranschlags. Je nach Vertrag und Schaden verlangt der Versicherer nach der Reparatur eine Rechnung oder weitere Belege.
Vor der Reparatur klären
Wenn Sie den Reparaturbetrieb selbst beauftragen, reichen Sie den Kostenvoranschlag vorher ein und bitten Sie um eine schriftliche Kostenfreigabe. So erfahren Sie, ob der Versicherer die geplanten Arbeiten und Kosten akzeptiert oder noch etwas prüfen muss. Eine solche Freigabe gibt Ihnen zusätzliche Sicherheit. Sie ist aber nicht bei allen Versicherern vorgeschrieben.
Für notwendige Sofortmaßnahmen gelten andere Regeln. Nach § 82 VVG müssen Sie den Schaden nach Möglichkeit verhindern oder begrenzen und zumutbare Anweisungen des Versicherers befolgen. Muss eine beschädigte Tür zum Beispiel vorläufig gesichert werden, warten Sie damit nicht, bis der Versicherer die endgültige Reparatur geprüft hat. Halten Sie fest, was Sie getan haben, und reichen Sie die Belege ein.
Senden Sie nach der Reparatur die Rechnung, wenn der Versicherer sie verlangt oder die Erstattung nach den tatsächlich entstandenen Kosten berechnet wird. Fällt die Zahlung anders aus als im Kostenvoranschlag angegeben oder von Ihnen erwartet, bitten Sie um eine klare Begründung und prüfen Sie die genannten Vertragsklauseln. Bewahren Sie den Schriftwechsel zusammen mit dem Kostenvoranschlag und den Fotos auf. Heben Sie auch die Rechnung auf.
Welche VVG-Regeln wichtig sind
Nach § 31 VVG darf der Versicherer die nötigen Auskünfte und Belege verlangen, die Sie zumutbar beschaffen können, um den Schaden zu prüfen und zu entscheiden, ob er zahlen muss. Daraus folgt nicht, dass Sie bei jedem Hausratschaden einen Kostenvoranschlag einreichen müssen. Welche Nachweise nötig sind, hängt vom Einzelfall und den Vertragsbedingungen ab.
§ 75 VVG betrifft grundsätzlich die Unterversicherung. Sie liegt vor, wenn die vereinbarte Versicherungssumme niedriger ist als der Wert Ihres versicherten Hausrats. In Ihren Vertragsbedingungen steht, ob Ihr Vertrag auf eine Kürzung wegen Unterversicherung verzichtet und welche Voraussetzungen dafür gelten. § 81 VVG betrifft Schäden, die vorsätzlich oder grob fahrlässig verursacht wurden. Bei grober Fahrlässigkeit darf der Versicherer seine Leistung entsprechend dem Grad des Verschuldens kürzen.
§ 92 VVG regelt die Kündigung nach einem Versicherungsfall. § 40 VVG gibt ein Kündigungsrecht, wenn der Beitrag steigt, ohne dass sich der Versicherungsschutz entsprechend erweitert. Diese Vorschriften legen weder einen allgemeinen Weg zum Einreichen noch eine Frist für Kostenvoranschläge fest.