Bei einem Hausratschaden hilft die Schadennummer dabei, Nachrichten und Nachweise dem richtigen Schaden zuzuordnen. Bewahren Sie sie zusammen mit der Schadenmeldung, den eingereichten Belegen und den Antworten des Versicherers auf. Allgemeine Vorschriften schreiben weder vor, wie Sie die Nummer und den Schriftverkehr aufbewahren, noch wie lange.
Bewahren Sie alle Unterlagen geschützt in einer vollständigen Schadenakte auf. Nach dem Versicherungsvertragsgesetz müssen Sie den Schaden unverzüglich melden. Der Versicherer darf außerdem notwendige Auskünfte und Belege verlangen, die Sie zumutbar beschaffen können. Die Bedingungen Ihres Vertrags können ebenfalls weitere Pflichten festlegen.
Eine Akte pro Schaden anlegen
Notieren Sie die Schadennummer an einem Ort, den Sie später schnell finden. Legen Sie dazu eine digitale oder Papierakte an. Notieren Sie darin den Schadenstag und die Art der Versicherung. Ergänzen Sie außerdem eine kurze Beschreibung. Wenn der Versicherer noch keine Nummer vergeben hat, verwenden Sie zunächst den Schadenstag und die Beschreibung als Bezeichnung.
Legen Sie alle Nachrichten und Unterlagen in dieser Akte ab: Ihre Schadenmeldung, alle versandten Unterlagen und Anlagen, Eingangsbestätigungen sowie Schreiben und Antworten des Versicherers. Speichern Sie bei einer Meldung über ein Kundenportal verfügbare Bestätigungen oder Übertragungsnachweise. Bei einem Fax gehört der Sendebericht dazu. Bewahren Sie möglichst Kopien auf, damit Sie später nachvollziehen können, welche Unterlagen Sie wann eingereicht haben.
Notieren Sie bei einem Telefonat Datum und Uhrzeit sowie den Namen der Ansprechperson. Schreiben Sie auch die wichtigsten Gesprächsinhalte auf. Halten Sie fest, welche Unterlagen noch fehlen oder was als nächster Schritt vereinbart wurde. Wenn eine mündliche Absprache für die Entscheidung über Ihren Schaden wichtig ist, bitten Sie um eine schriftliche Bestätigung oder fassen Sie das Gespräch selbst schriftlich zusammen.
Auch Belege und Schadenbilder sichern
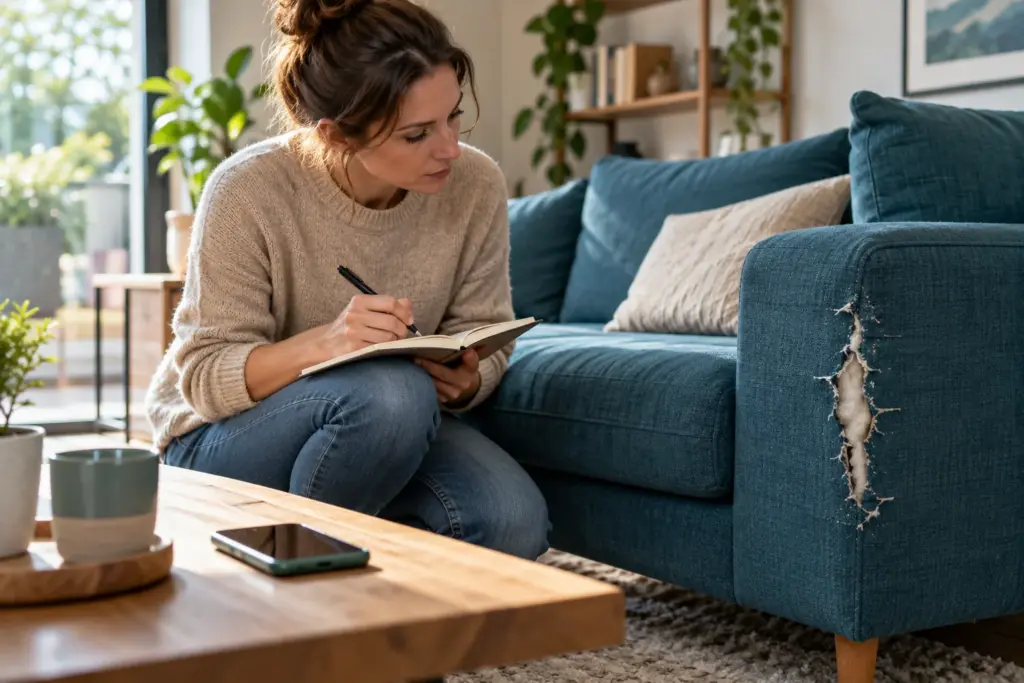
Eine Schadennummer ersetzt keine Belege. Fotografieren Sie beschädigte Gegenstände und den Schadenort, bevor Sie aufräumen oder Reparaturen veranlassen, sofern das gefahrlos möglich ist. Bewahren Sie Rechnungen und Kaufbelege auf. Erstellen Sie außerdem eine Liste der betroffenen Sachen. Notieren Sie, wann und auf welchem Weg Sie die Unterlagen an den Versicherer geschickt haben.
Prüfen Sie vor dem Entsorgen oder Verändern beschädigter Sachen die Bedingungen Ihres Vertrags und die Anweisungen des Versicherers. Die Hausratbedingungen der Haftpflichtkasse mit Stand vom 1. Januar 2026 sehen beispielsweise vor, den Zustand am Schadenort und die beschädigten Sachen grundsätzlich bis zur Freigabe unverändert zu lassen. Ist eine Veränderung unvermeidlich, soll sie nachvollziehbar dokumentiert werden, etwa mit Fotos; beschädigte Sachen sollen bis zur Besichtigung aufbewahrt werden. Auch zu Fotos und Belegen machen die geprüften ADAC-Hausratbedingungen Vorgaben; beschädigte Teile sind ebenfalls erfasst. Solche Beispiele gelten für die jeweils genannten Verträge. Maßgeblich sind die Bedingungen, die Sie tatsächlich vereinbart haben.
Schicken Sie Originale nur, wenn der Versicherer sie verlangt. Halten Sie vorher eine Kopie zurück und notieren Sie, welche Unterlage Sie versandt haben. So bleibt der Vorgang auch dann nachvollziehbar, wenn ein Original auf dem Postweg verloren geht.
Papier und digitale Kopien schützen
Lagern Sie Papierunterlagen an einem trockenen, geschützten Ort und nicht ausschließlich dort, wo der Schaden passiert ist. Eine digitale Kopie auf einem getrennten Speicher hilft, wenn etwa Wasser oder Feuer die Papierakte zerstört. Umgekehrt sollte die einzige digitale Kopie nicht auf einem Gerät liegen, das leicht verloren geht oder beschädigt wird.
Schützen Sie die Dateien und legen Sie fest, wer darauf zugreifen darf. Wenn Sie einen Cloud-Dienst nutzen, empfiehlt das Bundesamt für Sicherheit in der Informationstechnik, persönliche Daten vor dem Hochladen zu verschlüsseln. Halten Sie zusätzlich eine lokale Sicherung vor und vermeiden Sie weitreichende Freigabelinks. Ein digitaler Ordner mit einem klaren Namen, etwa Schadennummer und Schadenstag, erleichtert das Wiederfinden. Speichern Sie darin die ursprünglichen Nachrichten zusammen mit den einzelnen Anlagen.
Schaden melden und Nachweise sichern
§ 30 des Versicherungsvertragsgesetzes verpflichtet Versicherungsnehmer, den Versicherungsfall unverzüglich anzuzeigen, nachdem sie davon erfahren haben. § 31 erlaubt dem Versicherer, die zur Feststellung des Schadens und des Leistungsumfangs erforderlichen Auskünfte sowie zumutbar beschaffbare Belege zu verlangen. Diese Vorschriften schreiben keine bestimmte Ablageform vor. Eine geordnete Akte hilft Ihnen aber, die Meldung und die eingereichten Nachweise später zu belegen.
Das Gesetz verlangt nicht in jedem Fall eine schriftliche Schadenmeldung. Die geprüften Hausratbedingungen der Haftpflichtkasse erlauben beispielsweise auch eine mündliche oder telefonische Meldung. Prüfen Sie trotzdem die Bedingungen Ihres Vertrags und sichern Sie den Nachweis. Bei einer telefonischen Meldung ergänzt ein Gesprächsvermerk die Akte. Angeforderte Belege bleiben ebenfalls erforderlich.
Keine pauschale Aufbewahrungsfrist
Bewahren Sie die Unterlagen mindestens so lange auf, bis der Versicherer den Schaden abschließend geklärt und die vereinbarte Leistung erbracht oder den Vorgang anderweitig beendet hat. Gibt es noch offene Forderungen, löschen Sie die Akte nicht vorschnell. Das gilt auch bei einer Ablehnung oder Streit über die Regulierung. Bei hohen Beträgen oder einem laufenden Streit sollten Sie die konkrete Verjährungsfrist rechtlich prüfen lassen.
Die regelmäßige Verjährungsfrist beträgt nach § 195 des Bürgerlichen Gesetzbuchs drei Jahre. Die Frist beginnt grundsätzlich nach § 199 BGB. Dafür kommt es unter anderem darauf an, wann der Anspruch entstanden ist und wann die berechtigte Person die wichtigen Umstände kennt. Für angemeldete Ansprüche aus einem Versicherungsvertrag pausiert die Verjährung nach § 15 des Versicherungsvertragsgesetzes, bis die Entscheidung des Versicherers in Textform zugeht. Eine Hemmung ist keine neue pauschale Aufbewahrungsfrist und setzt die Frist nicht automatisch auf null zurück.
Die Verbraucherzentrale weist darauf hin, dass für digitale Unterlagen dieselben Aufbewahrungsfristen gelten wie für Papierunterlagen und dass der Inhalt entscheidend ist. Daraus folgt keine feste Frist speziell für Schadennummern oder Versicherungsakten. „Drei Jahre ab Schadenstag“ ist deshalb keine verlässliche allgemeine Regel.