Prüfen Sie bei Ihrer Hausratversicherung zwei verschiedene Werte: den heutigen Wiederbeschaffungswert Ihres Hausrats und die im Vertrag vereinbarte Versicherungssumme. Der Wiederbeschaffungswert beschreibt, was Sie heute für gleichwertige neue Gegenstände zahlen müssten. Die Versicherungssumme begrenzt grundsätzlich die Gesamtleistung des Versicherers.
-
Inventarliste: Notieren Sie Ihre vorhandenen Gegenstände und addieren Sie ihre heutigen Ersatzpreise. So ermitteln Sie den Wert Ihres persönlichen Hausrats möglichst genau.
-
Quadratmeterformel: Multiplizieren Sie Ihre Wohnfläche mit dem im Tarif festgelegten Betrag je Quadratmeter. Diese Formel erleichtert die Wahl der Versicherungssumme, ersetzt aber keine individuelle Bewertung Ihres Hausrats. Die Verbraucherzentrale erläutert beide Vorgehensweisen.
-
Unterversicherungsverzicht: Diese Vertragsregelung verhindert unter den vereinbarten Voraussetzungen eine anteilige Leistungskürzung wegen Unterversicherung. Sie erhöht weder die vereinbarte Versicherungssumme noch besondere Entschädigungsgrenzen, etwa für Wertsachen. Maßgeblich sind Ihre Versicherungsbedingungen; die GDV-Musterbedingungen dienen Versicherern als Vorlage und gelten nicht automatisch für Ihren Vertrag.
Was der Hausratwert beschreibt
Der Hausratwert erfasst den Wert der beweglichen Gegenstände in Ihrem Haushalt, soweit Ihr Vertrag sie versichert. Dazu gehören etwa Möbel, Kleidung, Geschirr und Haushaltsgeräte. Auch Gegenstände im Keller oder in Nebenräumen können dazugehören, wenn sie zum Haushalt zählen und der Vertrag diese Räume einschließt.
Nehmen Sie auch gebrauchte, geschenkte und geerbte Sachen in die Bestandsaufnahme auf. Entscheidend ist nicht, ob Sie einen Gegenstand selbst gekauft haben, sondern ob er Ihnen gehört und zum versicherten Hausrat zählt.
Versichert wird der wirtschaftliche Wert nach den Regeln des Vertrags. Der persönliche Erinnerungswert eines Erbstücks oder Geschenks erhöht die Versicherungssumme und die Entschädigung nicht.
Neuwert und Zeitwert unterscheiden
Für gewöhnlichen Hausrat zählt häufig der Neuwert: der Betrag, den eine neue Sache gleicher Art und Güte heute kostet. Die GDV-Musterbedingungen für die Hausratversicherung verwenden diesen Maßstab. Sie gelten jedoch nur, wenn Ihr Versicherungsvertrag sie oder vergleichbare Bedingungen einbezieht.
Der frühere Kaufpreis hilft als Nachweis, sagt aber nicht zwingend aus, was die Wiederbeschaffung heute kostet. Das gilt besonders für ältere, gebrauchte oder geerbte Gegenstände.
Für Kunst und Antiquitäten gelten nach den GDV-Musterbedingungen besondere Bewertungsregeln. Bei Sachen, die im Haushalt nicht mehr zweckmäßig genutzt werden können, ist dort der erzielbare Verkaufspreis vorgesehen. Prüfen Sie die Bedingungen Ihres Vertrags, denn sie bestimmen den maßgeblichen Wert.
Wert und Versicherungssumme trennen
Der Hausratwert beschreibt, wie viel Ihr vorhandener Hausrat insgesamt wert ist. Die Versicherungssumme ist dagegen der Betrag, den Sie mit dem Versicherer vereinbart haben. Sie begrenzt die Entschädigung nach den vertraglichen Regeln.
Für Schmuck, Bargeld und andere Wertsachen gelten häufig eigene Entschädigungsgrenzen. Eine ausreichend hohe Versicherungssumme für den gesamten Hausrat hebt diese Grenzen nicht auf. Die Verbraucherzentrale rät deshalb, den Gesamtwert des Hausrats und die Grenzen für Wertsachen getrennt zu prüfen.
Häufige Fragen
Wann sollten Sie den Hausratwert neu prüfen?
Prüfen Sie ihn nach größeren Anschaffungen, einem Umzug oder wenn sich die Größe Ihres Haushalts deutlich verändert. Vergleichen Sie den aktualisierten Wert anschließend mit der Versicherungssumme sowie den vereinbarten Grenzen für Wertsachen.

Inventarliste oder Quadratmeterformel
Für die Hausratversicherung lässt sich die Versicherungssumme auf zwei Wegen festlegen: mit einer Inventarliste oder mit einer Quadratmeterformel. Eine Inventarliste addiert die heutigen Ersatzpreise aller vorhandenen Sachen. Die Quadratmeterformel rechnet die Wohnfläche mit einem tariflich festgelegten Betrag je Quadratmeter hoch. Sie spart Zeit, erfasst den Wert Ihres Hausrats aber nicht einzeln.
Die Verbraucherzentrale nennt 650 Euro je Quadratmeter als verbreiteten Ansatz. Der Bund der Versicherten nennt Orientierungswerte von etwa 600 bis 750 Euro. Gesetzlich festgelegt sind diese Beträge nicht; Versicherer und Tarife setzen unterschiedliche Werte an.
Eine Inventarliste lohnt sich besonders, wenn Größe und Ausstattung der Wohnung nicht zusammenpassen. Das gilt etwa für eine kleine Wohnung mit hochwertigen Möbeln, Technik, Schmuck oder Sammlungen. Umgekehrt kann eine große, eher sparsam eingerichtete Wohnung nach der Quadratmeterformel zu hoch angesetzt sein. Die Liste zeigt, ob die Versicherungssumme den tatsächlichen Wiederbeschaffungswert abdeckt.
Die Pauschale berechnen
Die Formel lautet:
Wohnfläche × tariflicher Betrag je Quadratmeter = Versicherungssumme
Bei 60 Quadratmetern und 650 Euro je Quadratmeter beträgt die angesetzte Versicherungssumme 39.000 Euro. Dieser Betrag ist eine Pauschale und keine individuelle Bewertung Ihres Hausrats.
Welche Räume zur Wohnfläche zählen, steht im Vertrag. Ausgebaute Keller- oder Speicherräume können je nach Tarif einbezogen sein; andere Flächen bleiben ausgeschlossen. Nehmen Sie Hausrat aus solchen Räumen dennoch in Ihre Inventarliste auf, sofern der Vertrag ihn versichert.
Prüfen Sie außerdem die im Versicherungsschein genannte Summe und den Unterversicherungsverzicht. Dieser Verzicht bedeutet: Der Versicherer prüft im Schadenfall nicht, ob Ihr Hausrat weniger wert versichert war, wenn Sie die dafür vereinbarten Voraussetzungen erfüllen. Manche Tarife verbinden die Wohnfläche mit einer gesonderten Höchstentschädigung. Entscheidend sind daher die konkrete Versicherungssumme, die Bedingungen und die Entschädigungsgrenzen Ihres Vertrags.
Den Hausrat Schritt für Schritt erfassen
Gehen Sie Raum für Raum vor. Erfassen Sie zuerst die Gegenstände in Wohn-, Schlaf- und Arbeitsräumen. Prüfen Sie danach Keller, Dachboden, Garage und Außenbereiche. Ob dort gelagerte Sachen versichert sind, richtet sich nach den Bedingungen Ihres Vertrags.
Notieren Sie mehr als Möbel und Elektrogeräte. Kleidung, Bettwäsche, Vorhänge, Geschirr, Bücher, Vorräte und kleine Haushaltsgegenstände ergeben zusammen oft einen erheblichen Wert. Auch Wertermittlungsbögen von Versicherern führen solche Kategorien auf.
Setzen Sie für jeden Gegenstand den heutigen Preis eines neuen Ersatzes vergleichbarer Art und Qualität an. Entscheidend ist also, was ein gleichwertiger neuer Sessel, Fernseher oder Kochtopf aktuell kostet, nicht der damalige Kaufpreis. Recherchieren Sie Preise bei Händlern oder in aktuellen Katalogen und halten Sie den Preisstand fest.
Führen Sie teure Einzelstücke einzeln auf. Gleichartige Kleinteile dürfen Sie in nachvollziehbaren Gruppen zusammenfassen, zum Beispiel „12 Weingläser“ statt jedes Glas einzeln. Eine Tabelle schafft Überblick:
| Raum | Gegenstand oder Kategorie | Anzahl | Ersatzpreis | Gesamtwert | Preisstand | Beleg oder Foto |
|---|---|---|---|---|---|---|
| Wohnzimmer | Sessel | 1 | 450 € | 450 € | März 2026 | Foto |
| Küche | Geschirr, gemischt | 1 Satz | 300 € | 300 € | März 2026 | Kaufbeleg |
Summieren Sie Schmuck, Bargeld, Kunst und andere Wertsachen zusätzlich in einer eigenen Übersicht. Vergleichen Sie diese Beträge mit den besonderen Entschädigungsgrenzen Ihres Vertrags. Eine ausreichend hohe Versicherungssumme für den gesamten Hausrat erhöht diese Grenzen nicht.
Belege und Fotos sichern
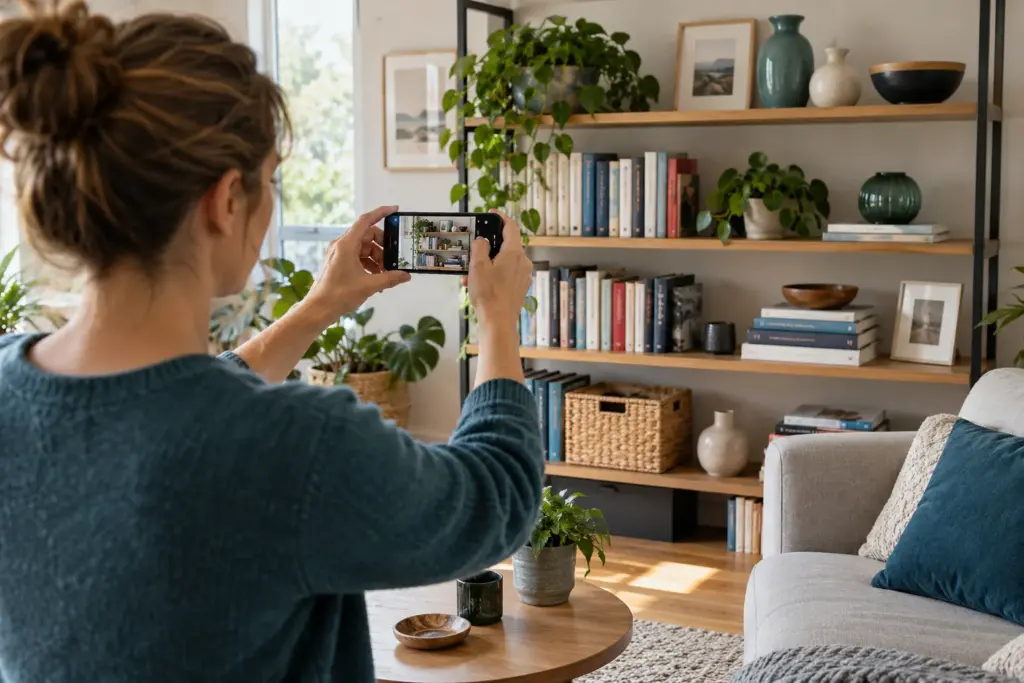
Kaufbelege, Fotos und Videos ergänzen die Wertaufstellung. Die Liste dient dazu, den Wert zu berechnen; Fotos und Belege helfen, den Besitz und die einzelnen Gegenstände nachzuweisen. Der Bund der Versicherten empfiehlt, diese Unterlagen außerhalb der Wohnung aufzubewahren.
Speichern Sie digitale Fotos und Listen zusätzlich an einem Ort, der nicht nur über ein Gerät in der Wohnung erreichbar ist, etwa in einem geschützten Online-Speicher oder auf einem extern verwahrten Datenträger. Bewahren Sie Rechnungen, Zertifikate und andere Unterlagen besonders wertvoller Gegenstände ebenfalls auf. Eine Liste oder ein Foto ersetzt im Schadenfall nicht automatisch jeden Nachweis, den der Versicherer verlangen kann.
Unterversicherung richtig einordnen
Unterversicherung liegt vor, wenn die vereinbarte Versicherungssumme unter dem tatsächlichen Wert des gesamten Hausrats liegt. Bei einem Teilschaden darf der Versicherer die Entschädigung anteilig kürzen, wenn kein wirksamer Unterversicherungsverzicht gilt. Nach § 75 VVG setzt dies eine erhebliche Unterversicherung voraus; außerdem gelten die Bedingungen Ihres Vertrags. Die GDV-Musterbedingungen zeigen diese Verhältnisrechnung. Sie gelten jedoch nur, wenn Ihr Vertrag sie einbezieht.
Bei 80 Quadratmetern und 650 Euro je Quadratmeter beträgt die Versicherungssumme 52.000 Euro. Beträgt der tatsächliche Hausratwert 80.000 Euro und entsteht ein versicherter Teilschaden von 10.000 Euro, berechnet sich die Entschädigung so:
10.000 Euro × 52.000 Euro ÷ 80.000 Euro = 6.500 Euro
Der Versicherer ersetzt in diesem Beispiel 6.500 Euro statt 10.000 Euro. Selbstbeteiligungen und weitere Leistungsgrenzen bleiben dabei außer Betracht. Wie viel Sie tatsächlich erhalten, bestimmt Ihr Vertrag.
Was der Verzicht abdeckt
Ein vereinbarter Unterversicherungsverzicht schließt die anteilige Kürzung wegen Unterversicherung aus, soweit die Voraussetzungen des Vertrags erfüllt sind. Er erhöht die vereinbarte Versicherungssumme jedoch nicht. Bei einem Totalschaden begrenzt die Versicherungssumme grundsätzlich weiterhin die Leistung.
Für Bargeld, Schmuck und andere Wertsachen gelten häufig zusätzliche Entschädigungsgrenzen. Auch Vorsorgebeträge und Kosten für Aufräumarbeiten, Hotelunterbringung oder ähnliche Folgen eines Schadens richten sich nach dem jeweiligen Vertrag. Prüfen Sie deshalb Versicherungsschein und Versicherungsbedingungen.
Eine deutlich zu hohe Versicherungssumme führt ebenfalls nicht zu einer Entschädigung über den tatsächlichen Schaden hinaus. Bei erheblicher Überversicherung können Sie nach § 74 VVG unter bestimmten Voraussetzungen verlangen, dass der Versicherer Versicherungssumme und Prämie herabsetzt.
Wann Sie neu rechnen sollten
Aktualisieren Sie Ihre Inventarliste nach größeren Anschaffungen, einer Erbschaft oder einem Umzug. Neue Möbel und Haushaltsgeräte erhöhen den Wiederbeschaffungswert. Übernehmen Sie geerbte Gegenstände in den Haushalt, prüfen Sie ihren heutigen Ersatzwert und bei Wertsachen die dafür geltenden Entschädigungsgrenzen. Nach einem Umzug muss außerdem die neue Wohnfläche zum Vertrag passen, weil viele Hausratversicherungen die Versicherungssumme daran ausrichten.
Vergleichen Sie die aktualisierte Gesamtsumme mit Ihrer vereinbarten Versicherungssumme. Prüfen Sie auch, ob sich Ersatzpreise oder Vertragsbedingungen geändert haben. Eine kurze Prüfung einmal im Jahr ist sinnvoll, aber keine allgemeine gesetzliche Pflicht.
Preisindizes helfen dabei, allgemeine Preissteigerungen einzuordnen. Der Verbraucherpreisindex von Destatis weist für Möbel, Leuchten, Geräte und anderes Haushaltszubehör im Jahresdurchschnitt 2025 einen Preisstand aus, der 18 Prozent über dem von 2020 liegt. Daraus folgt jedoch keine pauschale Erhöhung Ihrer Versicherungssumme: Der Index erfasst weder Ihren konkreten Hausrat noch den Wert einzelner Gegenstände.
Manche Verträge enthalten eine Dynamik. Dabei steigen Versicherungssumme und Beitrag nach einer im Vertrag festgelegten Regel. Laut dem Gesamtverband der Deutschen Versicherungswirtschaft soll sie Preisentwicklungen berücksichtigen. Besondere Neuanschaffungen und einzelne wertvolle Stücke erfasst sie jedoch nicht automatisch. Vergleichen Sie deshalb auch mit Dynamik regelmäßig Ihre Inventarliste, die Versicherungssumme und die Grenzen für Wertsachen.
Häufige Fragen zum Hausratwert
Wie genau ist die Inventarliste?
Eine vollständige Inventarliste mit aktuellen Ersatzpreisen bildet Ihren Hausrat genauer ab als eine Pauschale nach Wohnfläche. Entscheidend ist, dass Sie alle Gegenstände erfassen und den Preis ansetzen, den ein gleichwertiger Neukauf heute kostet. Belege, Fotos und Kaufverträge helfen, den Bestand und seinen Wert nach einem Schaden nachzuweisen. Die Verbraucherzentrale empfiehlt, den Hausrat systematisch zu dokumentieren und Nachweise aufzubewahren.
Reichen 650 Euro je Quadratmeter?
Das hängt von Ihrer Einrichtung und Ihrem Tarif ab. 650 Euro je Quadratmeter sind ein verbreiteter Orientierungswert, aber keine gesetzliche Vorgabe. Der Betrag garantiert auch nicht, dass Ihre Versicherungssumme den tatsächlichen Neuwert Ihres Hausrats abdeckt. Prüfen Sie daher Ihre Ausstattung und die im Vertrag vereinbarte Versicherungssumme. Der Bund der Versicherten beschreibt verschiedene Wege, den Hausratwert zu ermitteln.
Zählen Sachen im Keller mit?
Hausrat im Keller gehört zur Bestandsaufnahme, wenn Ihr Vertrag ihn versichert. Dazu zählen etwa Möbel, Werkzeug, Vorräte oder Fahrräder. Davon getrennt ist die Frage, ob die Kellerfläche bei einer Berechnung nach Quadratmetern zählt. Das regeln die Tarifbedingungen. Prüfen Sie deshalb den Schutz für die dort gelagerten Gegenstände und die Flächendefinition im Vertrag getrennt.
Sind Schmuck und Bargeld mitversichert?
Schmuck und Bargeld gehören grundsätzlich zum Hausrat, für sie gelten aber häufig eigene Entschädigungsgrenzen. Der Versicherer ersetzt dann nur bis zu dem Betrag, der im Vertrag für Wertsachen festgelegt ist. Auch die Aufbewahrung kann eine Rolle spielen, etwa bei Bargeld oder Schmuck außerhalb eines Tresors. Die geltenden Höchstbeträge und Bedingungen stehen in Ihren Versicherungsbedingungen. Die Hinweise des VerbraucherService Bayern erläutern, weshalb eine ausreichende Gesamtversicherungssumme bei Wertsachen allein nicht genügt.
Kernaussagen
- Ermitteln Sie den heutigen Ersatzwert: Addieren Sie für Ihren Hausrat die aktuellen Preise neuer Gegenstände vergleichbarer Art und Qualität. Gebrauchte, geschenkte und geerbte Sachen zählen ebenfalls.
- Trennen Sie Hausratwert und Versicherungssumme: Eine Inventarliste bewertet Ihren tatsächlichen Besitz genauer. Die Quadratmeterformel ist eine tarifabhängige Orientierung, keine gesetzliche Vorgabe und keine individuelle Bewertung.
- Prüfen Sie die Vertragsgrenzen: Ein Unterversicherungsverzicht kann eine anteilige Kürzung verhindern, erhöht aber nicht automatisch die vereinbarte Gesamtsumme. Für Schmuck, Bargeld und andere Wertsachen können zusätzliche Grenzen gelten.
- Dokumentieren Sie den Bestand: Halten Sie Gegenstände, aktuelle Ersatzpreise und Preisstand fest. Ergänzen Sie die Liste durch Belege oder Fotos und bewahren Sie Kopien außerhalb der Wohnung auf.
- Aktualisieren Sie Ihre Berechnung: Prüfen Sie die Liste nach größeren Anschaffungen, Erbschaften oder einem Umzug und vergleichen Sie sie mit Versicherungssumme, Wertsachengrenzen und Vertragsbedingungen.
FAQ
Wie ermittle ich den Hausratwert möglichst genau?
Erfassen Sie die Gegenstände Raum für Raum und addieren Sie, was ein neuer Ersatz gleicher Art und Qualität heute kostet. Teure Einzelstücke führen Sie separat auf; gleichartige Kleinteile können Sie in nachvollziehbaren Gruppen zusammenfassen.
Reichen 650 Euro je Quadratmeter aus?
Das hängt von Ihrer Einrichtung und den Bedingungen des Tarifs ab. 650 Euro je Quadratmeter sind ein verbreiteter Rechenwert, aber keine gesetzliche Vorgabe und keine genaue Bewertung Ihres persönlichen Hausrats.
Zählen gebrauchte, geschenkte oder geerbte Gegenstände mit?
Ja, soweit der Vertrag die Gegenstände erfasst. Für gewöhnlichen Hausrat zählt grundsätzlich der Preis eines gleichartigen neuen Ersatzes, nicht allein der damalige Kaufpreis oder der Gebrauchtwert; für Kunst und Antiquitäten können besondere Bewertungsregeln gelten.
Muss ich Hausrat im Keller mitrechnen?
Ja, wenn der Vertrag die dort gelagerten Gegenstände versichert. Ob Keller- oder Speicherfläche in die Quadratmeterberechnung eingeht, richtet sich nach der Definition im jeweiligen Tarif.
Sind Schmuck und Bargeld mit einer hohen Versicherungssumme vollständig abgesichert?
Nicht automatisch. Für Wertsachen wie Schmuck oder Bargeld können eigene Entschädigungsgrenzen gelten; prüfen Sie deshalb die entsprechenden Vertragsbedingungen und vergleichen Sie diese Grenzen mit dem Wert Ihrer Sachen.
Brauche ich für jeden Gegenstand einen Kaufbeleg?
Kaufbelege, Fotos und Videos helfen, den vorhandenen Hausrat und seinen Wert nachzuweisen. Bewahren Sie Kopien außerhalb der Wohnung auf; eine Liste oder ein Foto garantiert jedoch nicht, dass im Schadenfall jeder Nachweis als ausreichend anerkannt wird.
Was passiert bei Unterversicherung trotz Unterversicherungsverzicht?
Ein wirksamer Unterversicherungsverzicht schließt die anteilige Kürzung wegen Unterversicherung aus, wenn die vertraglichen Voraussetzungen erfüllt sind. Die vereinbarte Versicherungssumme und besondere Entschädigungsgrenzen, etwa für Wertsachen, gelten weiterhin.
Wann sollte ich meinen Hausratwert neu berechnen?
Prüfen Sie die Liste nach größeren Anschaffungen, einer Erbschaft oder einem Umzug und gleichen Sie sie regelmäßig mit den aktuellen Ersatzpreisen ab. Eine jährliche Kurzprüfung ist eine praktische Empfehlung, keine allgemeine gesetzliche Pflicht.